

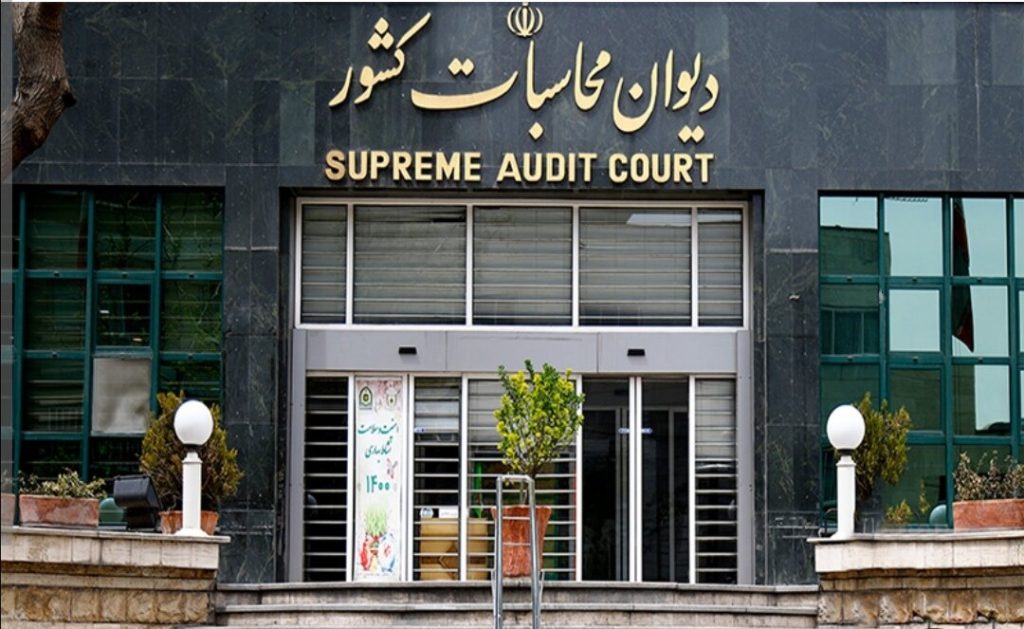
اروند خبر/به گزارش اروند خبر رسیدگی به هزینه های عمومی، ارزیابی انطباق عملکرد مالی با قوانین و تهیه گزارش تفریغ بودجه از مهم ترین وظایف دیوان محاسبات است. اهمیت این نهاد تنها به بررسی اعداد و ارقام بودجه محدود نمی شود. فعالیت دیوان محاسبات می تواند به شفافیت مالی، شناسایی تخلفات، افزایش پاسخ گویی مدیران و بهبود نظارت بر منابع عمومی کمک کند. آشنایی با ساختار، وظایف و اختیارات آن، درک روشن تری از سازوکار نظارت مالی در ایران به دست می دهد.
دیوان محاسبات کشور نهادی نظارتی است که عملکرد مالی دستگاه های مشمول قانون را بررسی می کند تا روشن شود درآمدها، دریافت ها و هزینه های عمومی مطابق قوانین و اعتبارات مصوب بوده اند یا نه. به بیان ساده، این نهاد بررسی می کند منابع عمومی چگونه دریافت شده اند، در چه بخش هایی به مصرف رسیده اند و آیا نحوه استفاده از آن ها با قوانین و مقررات مطابقت داشته است.
بر اساس اصل ۵۴ قانون اساسی جمهوری اسلامی ایران، دیوان محاسبات مستقیماً زیر نظر مجلس شورای اسلامی فعالیت می کند. اصل ۵۵ نیز چارچوب اصلی وظایف این نهاد را مشخص کرده است. طبق این اصل، حساب های دستگاه های استفاده کننده از بودجه عمومی باید به گونه ای بررسی شوند که هزینه ها از اعتبارات مصوب فراتر نروند و وجوه در محل تعیین شده به مصرف برسند. همچنین، گزارش تفریغ بودجه هر سال باید همراه با نظرات دیوان به مجلس ارائه شود و در دسترس عموم قرار گیرد.
مبنای قانونی فعالیت دیوان، علاوه بر قانون اساسی، قانون دیوان محاسبات کشور مصوب سال ۱۳۶۱ و دیگر قوانین مرتبط با امور مالی و بودجه ای است. این مقررات حدود اختیارات، وظایف و سازوکارهای رسیدگی به عملکرد مالی دستگاه های مشمول را تعیین می کنند.
نظارت بر دخل وخرج حکومت و حسابرسی منابع عمومی، سابقه ای طولانی در نظام های اداری دارد. در ایران نیز با گسترش ساختارهای قانون گذاری و شکل گیری نهادهای جدید حکومتی، ضرورت نظارت قانونی بر درآمدها و هزینه های عمومی بیشتر مورد توجه قرار گرفت.
یکی از اسناد تاریخی مهم در این زمینه، قانون دیوان محاسبات مصوب سال ۱۳۲۹ قمری است که به دوره دوم قانون گذاری مجلس شورای ملی بازمی گردد. این قانون برای رسیدگی به امور مالی عمومی ساختار و تشکیلاتی در نظر گرفته بود و از مراحل مهم شکل گیری نظارت سازمان یافته بر حساب های دولتی در ایران به شمار می رود.
پس از انقلاب اسلامی، جایگاه دیوان محاسبات در قانون اساسی جمهوری اسلامی ایران تثبیت شد. اصول ۵۴ و ۵۵، وابستگی مستقیم این نهاد به مجلس شورای اسلامی و وظایف آن در رسیدگی به حساب های دستگاه های استفاده کننده از بودجه عمومی را مشخص کردند.
در ادامه، قانون دیوان محاسبات کشور در ۱۱ بهمن ۱۳۶۱ به تصویب مجلس شورای اسلامی رسید. این قانون وظایف و اختیارات دیوان را با جزئیات بیشتری تعریف کرد و نظارت مالی، بررسی درآمدها و هزینه ها، رسیدگی به اسناد و مدارک و تهیه گزارش تفریغ بودجه را در چارچوب مأموریت های آن قرار داد.
با گسترش فعالیت های اقتصادی دولت و پیچیده ترشدن نظام بودجه ریزی، اهمیت حسابرسی و نظارت مالی نیز افزایش یافته است. بررسی عملکرد مالی دستگاه های اجرایی، پیگیری انحرافات بودجه ای و بهره گیری از روش های جدید حسابرسی از جمله موضوعات مهم در فعالیت این نهاد به شمار می روند.
وظایف دیوان محاسبات بر پایه قانون اساسی و قوانین مرتبط تعیین شده اند. این وظایف به طور کلی بر بررسی عملکرد مالی دستگاه ها، نحوه مصرف منابع عمومی و گزارش دهی درباره اجرای بودجه متمرکز هستند.
یکی از مهم ترین وظایف دیوان محاسبات، رسیدگی به حساب های درآمد و هزینه، دریافت ها و پرداخت ها و صورت های مالی دستگاه های مشمول قانون است. در این فرایند، اسناد مالی و عملکرد دستگاه ها با قوانین، مقررات و اعتبارات مصوب مقایسه می شوند.
برای مثال، اگر دستگاهی برای اجرای برنامه ای مشخص اعتبار دریافت کرده باشد، نحوه هزینه کرد آن باید با مقررات مالی و موضوع اعتبار مطابقت داشته باشد. دیوان محاسبات می تواند با بررسی اسناد و مدارک، مواردی را که به رسیدگی بیشتر نیاز دارند شناسایی کند.
بودجه عمومی کشور برنامه مالی سالانه دولت است و منابع درآمدی، اعتبارات و هزینه های پیش بینی شده را در بر می گیرد. تصویب بودجه به تنهایی تضمین نمی کند که منابع مطابق اهداف و مقررات قانونی مصرف شوند؛ ازاین رو، نظارت بر اجرای بودجه اهمیت اساسی دارد.
دیوان محاسبات با بررسی عملکرد مالی دستگاه های مشمول، میزان انطباق هزینه ها با اعتبارات مصوب و رعایت مقررات بودجه ای را ارزیابی می کند. این بررسی می تواند به شناسایی هزینه های خارج از چارچوب قانونی، انحراف از اعتبارات تعیین شده یا موارد نیازمند توضیح و رسیدگی کمک کند.
گزارش تفریغ بودجه یکی از مهم ترین خروجی های فعالیت دیوان محاسبات است. این گزارش عملکرد واقعی بودجه را پس از پایان دوره مالی بررسی می کند و اطلاعاتی درباره نحوه تحقق درآمدها، میزان هزینه کرد اعتبارات و انطباق عملکرد دستگاه ها با قوانین بودجه ای ارائه می دهد.
گزارش تفریغ بودجه به مجلس شورای اسلامی ارائه می شود و می تواند مبنایی برای بررسی عملکرد مالی دولت، ارزیابی میزان تحقق اهداف بودجه ای و پیگیری موارد تخلف باشد. انتشار عمومی گزارش نیز امکان آگاهی جامعه از نحوه استفاده از منابع عمومی را افزایش می دهد.
رسیدگی به عملکرد مالی تنها به جمع زدن درآمدها و هزینه ها محدود نیست. اسناد و مدارک پشتیبان، صورت های مالی و اطلاعات مربوط به دارایی های دستگاه ها نیز ممکن است در فرایند حسابرسی بررسی شوند.
رسیدگی به این مدارک به ارزیابی صحت اطلاعات مالی، شناسایی مغایرت ها و بررسی انطباق عملکرد دستگاه ها با مقررات کمک می کند. در صورت لزوم، اطلاعات تکمیلی و توضیحات مسئولان مربوط نیز برای روشن شدن موضوع بررسی می شوند.
اگر در جریان بررسی ها مواردی از رعایت نشدن قوانین و مقررات مالی شناسایی شود، دیوان محاسبات می تواند مطابق قانون آن ها را پیگیری و برای رسیدگی به مراجع ذی صلاح خود ارجاع کند.
بااین حال، باید میان شناسایی مغایرت مالی، احراز تخلف و صدور رأی قانونی تفاوت گذاشت. هر اختلاف حساب یا ایراد در اسناد، لزوماً به معنای وقوع فساد یا جرم نیست. تشخیص ماهیت تخلف، مسئولیت اشخاص و پیامدهای قانونی آن به بررسی مستندات و طی مراحل مقرر در قانون نیاز دارد.
دیوان محاسبات یکی از ابزارهای نظارتی مجلس بر اجرای بودجه سالانه کشور است. گزارش های این نهاد می توانند اطلاعات لازم را برای ارزیابی عملکرد مالی دستگاه های اجرایی در اختیار نمایندگان قرار دهند.
این اطلاعات در بررسی میزان تحقق برنامه های مالی، شناسایی نقاط ضعف و پیگیری اصلاحات احتمالی اهمیت دارند. از این منظر، دیوان محاسبات میان اطلاعات مالی دستگاه های اجرایی و نظارت پارلمانی بر بودجه ارتباط برقرار می کند.
ساختار دیوان محاسبات به گونه ای طراحی شده است که امکان رسیدگی به عملکرد مالی دستگاه های مشمول قانون را در سطوح مختلف فراهم کند. این نهاد در تهران مستقر است و بر اساس قانون، در مراکز استان ها نیز تشکیلات مربوط به خود را دارد.
رئیس دیوان محاسبات مسئول اداره این نهاد و هدایت فعالیت های آن است. مدیریت فرایندهای حسابرسی، سازمان دهی فعالیت های نظارتی و پیگیری وظایف قانونی دیوان از جمله مسئولیت های مرتبط با این جایگاه به شمار می روند.
انتخاب رئیس دیوان محاسبات در چارچوب سازوکارهای قانونی مجلس شورای اسلامی انجام می شود. کمیسیون برنامه و بودجه و محاسبات مجلس در فرایند بررسی و انتخاب رئیس این نهاد نقش دارد و تصمیم گیری نهایی مطابق مقررات مربوط صورت می گیرد.
هیئت های مستشاری در ساختار رسیدگی دیوان محاسبات نقش دارند. موضوعاتی که طبق قانون به این هیئت ها ارجاع می شوند، با توجه به اسناد، مدارک، دفاعیات و مقررات مرتبط بررسی خواهند شد.
این سازوکار به تفکیک فرایند حسابرسی از رسیدگی قانونی به تخلفات کمک می کند. شناسایی موردی مشکوک در حسابرسی با تصمیم نهایی درباره مسئولیت قانونی اشخاص یکسان نیست و هر مرحله باید بر اساس ضوابط مربوط انجام شود.
بخش مهمی از فعالیت دیوان محاسبات از طریق واحدهای تخصصی و گروه های حسابرسی انجام می شود. این واحدها عملکرد مالی دستگاه های مشمول را بررسی، اسناد و اطلاعات موردنیاز را گردآوری و یافته های خود را برای پیگیری های بعدی در اختیار بخش های مربوط قرار می دهند.
تقسیم کار تخصصی در این بخش اهمیت زیادی دارد؛ زیرا بررسی عملکرد مالی وزارتخانه ها، شرکت های دولتی و دیگر دستگاه های عمومی به شناخت قوانین، ساختار بودجه و شیوه های حسابداری هر حوزه نیازمند است.
نظارت مالی فرایندی چندمرحله ای است که از گردآوری اطلاعات آغاز می شود و می تواند تا رسیدگی به مغایرت ها و گزارش دهی درباره عملکرد دستگاه ها ادامه یابد. جزئیات فرایند با توجه به نوع دستگاه، موضوع حسابرسی و مقررات حاکم متفاوت است؛ اما مراحل کلی آن را می توان چنین توضیح داد:
دستگاه های مشمول قانون باید اطلاعات، حساب ها و اسناد مالی موردنیاز را در چارچوب مقررات در اختیار دیوان محاسبات قرار دهند. این اطلاعات می تواند شامل صورت های مالی، اسناد پرداخت، گزارش های درآمدی و مدارک مربوط به اجرای برنامه های بودجه ای باشد.
در این مرحله، اطلاعات مالی با قوانین و مقررات، اعتبارات مصوب و اسناد پشتیبان مقایسه می شوند. هدف، ارزیابی صحت اطلاعات و شناسایی مواردی است که به توضیح یا رسیدگی بیشتر نیاز دارند.
برای مثال، اگر مبلغی برای اجرای یک طرح عمرانی اختصاص یافته باشد، بررسی می شود که هزینه های ثبت شده با اسناد موجود و مقررات مربوط مطابقت داشته باشند.
اگر در جریان حسابرسی مغایرتی یا نشانه ای از رعایت نشدن مقررات مشاهده شود، موضوع با توجه به ماهیت آن بررسی خواهد شد. ممکن است برخی موارد با ارائه اسناد تکمیلی یا اصلاح اشتباهات حسابداری روشن شوند؛ اما مواردی که احتمال تخلف قانونی در آن ها مطرح باشد، می توانند وارد مسیر رسیدگی قانونی شوند.
نتایج بررسی ها در گزارش های مربوط منعکس می شوند. این گزارش ها می توانند در ارزیابی عملکرد مالی دستگاه ها، تهیه گزارش تفریغ بودجه و پیگیری قانونی موارد احرازشده نقش داشته باشند.
اثرگذاری نظارت مالی زمانی افزایش می یابد که یافته های حسابرسی صرفاً ثبت نشوند، بلکه دستگاه های مربوط برای اصلاح رویه ها، پاسخ گویی درباره عملکرد خود و اجرای تصمیم های قانونی نیز اقدام کنند.
گزارش تفریغ بودجه یکی از مهم ترین ابزارهای نظارت بر اجرای بودجه عمومی در ایران است. این گزارش عملکرد واقعی بودجه را با ارقام و احکام پیش بینی شده در قانون بودجه مقایسه می کند و اطلاعاتی درباره میزان تحقق درآمدها، هزینه های انجام شده و نحوه اجرای مقررات بودجه ای ارائه می دهد.
برای درک بهتر این مفهوم، باید میان «بودجه مصوب» و «عملکرد بودجه» تفاوت گذاشت. بودجه مصوب چارچوب قانونی درآمدها و هزینه های پیش بینی شده برای یک سال مالی را مشخص می کند؛ اما عملکرد بودجه نشان می دهد در عمل چه میزان درآمد تحقق یافته و منابع در چه بخش هایی هزینه شده اند.
گزارش تفریغ بودجه با بررسی این دو مجموعه اطلاعات، امکان ارزیابی دقیق تری از عملکرد مالی دستگاه های اجرایی را فراهم می کند. این گزارش همچنین می تواند مواردی را مشخص کند که در آن ها اجرای بودجه با احکام قانونی یا اعتبارات مصوب انطباق نداشته است.
اهمیت گزارش تفریغ بودجه را می توان در چند محور خلاصه کرد:
بااین حال، تهیه گزارش تفریغ بودجه به تنهایی به معنای اصلاح خودکار مشکلات مالی نیست. تحقق نتایج مورد انتظار به کیفیت بررسی ها، انتشار اطلاعات، پیگیری یافته ها و اجرای اقدامات اصلاحی بستگی دارد.
یکی از کارکردهای مهم نظارت مالی، کمک به پیشگیری از فساد و شناسایی تخلفات احتمالی است. هنگامی که دریافت ها و پرداخت های عمومی مستند باشند و عملکرد دستگاه ها به صورت منظم بررسی شود، امکان پنهان ماندن برخی تخلفات کاهش می یابد.
دیوان محاسبات از طریق بررسی اسناد مالی، ارزیابی رعایت مقررات و پیگیری مواردی که مشمول رسیدگی قانونی هستند، می تواند در تقویت سلامت اداری نقش داشته باشد. این نظارت به ویژه در حوزه هایی مانند اجرای طرح های عمرانی، خریدهای دولتی، پرداخت اعتبارات و مدیریت منابع عمومی اهمیت پیدا می کند.
برای مثال، اگر هزینه های یک طرح با اعتبارات مصوب یا مقررات مربوط مطابقت نداشته باشد، بررسی اسناد و دلایل انحراف می تواند به روشن شدن موضوع کمک کند. در چنین شرایطی باید مشخص شود اختلاف ایجادشده ناشی از خطای ثبت، ضعف در مدیریت مالی، رعایت نکردن مقررات یا تخلفی با ماهیت دیگر است.
مبارزه با فساد تنها به عملکرد یک نهاد وابسته نیست. شفافیت قوانین، کنترل های داخلی دستگاه ها، دسترسی به اطلاعات عمومی، همکاری نهادهای نظارتی و پیگیری مؤثر نتایج رسیدگی ها نیز اهمیت دارند. بنابراین، دیوان محاسبات بخشی از مجموعه سازوکارهای نظارت و پاسخ گویی در کشور است.
کارآمدی نظام حسابرسی عمومی به عوامل متعددی وابسته است. دیوان محاسبات نیز برای اجرای مؤثر مأموریت های خود با چالش هایی روبه روست که توجه به آن ها می تواند کیفیت نظارت مالی را افزایش دهد.
یکی از این چالش ها، پیچیدگی روزافزون فعالیت های مالی دولت است. تنوع منابع درآمدی، گسترش فعالیت شرکت های دولتی، اجرای طرح های بزرگ و تعدد مقررات بودجه ای، بررسی عملکرد مالی را دشوارتر می کنند. در چنین شرایطی، بهره گیری از نیروهای متخصص و روش های حسابرسی متناسب با هر حوزه اهمیت دارد.
چالش دیگر، کیفیت و یکپارچگی اطلاعات مالی است. هرچه داده های مالی دقیق تر، منظم تر و قابل ردیابی تر باشند، امکان بررسی سریع تر و شناسایی مغایرت ها افزایش می یابد. استفاده از سامانه های اطلاعاتی و ابزارهای تحلیل داده می تواند مؤثر باشد؛ البته به شرط آنکه اطلاعات ورودی معتبر باشند و سازوکارهای امنیتی و کنترلی نیز رعایت شوند.
پیگیری یافته های حسابرسی نیز اهمیت ویژه ای دارد. شناسایی یک مشکل زمانی به بهبود عملکرد مالی منجر می شود که دلایل آن بررسی و اقدامات اصلاحی لازم اجرا شوند. در غیر این صورت، احتمال تکرار برخی ایرادها در دوره های مالی بعدی وجود دارد.
همچنین، انتشار عمومی گزارش ها و فراهم کردن امکان دسترسی شهروندان و پژوهشگران به اطلاعات قابل انتشار می تواند آگاهی عمومی را افزایش دهد. اصل ۵۵ قانون اساسی بر در دسترس عموم قرارگرفتن گزارش تفریغ بودجه تأکید دارد؛ ازاین رو، شفافیت اطلاعات یکی از عناصر مهم ارزیابی عملکرد نظام نظارت مالی است.
دیوان محاسبات کشور یکی از نهادهای اصلی نظارت بر عملکرد مالی دستگاه های استفاده کننده از بودجه عمومی در ایران است. جایگاه این نهاد در اصول ۵۴ و ۵۵ قانون اساسی مشخص شده و قانون دیوان محاسبات کشور نیز وظایف و اختیارات آن را تشریح می کند.
رسیدگی به حساب ها و اسناد مالی، بررسی انطباق هزینه ها با اعتبارات مصوب، نظارت بر اجرای بودجه و تهیه گزارش تفریغ بودجه از مهم ترین مأموریت های این نهاد هستند. دیوان محاسبات از این طریق به مجلس شورای اسلامی در نظارت بر عملکرد مالی دستگاه های اجرایی کمک می کند و می تواند در افزایش شفافیت، پاسخ گویی و پیشگیری از تخلفات مالی نقش داشته باشد.
بااین حال، اثربخشی نظارت مالی تنها به شناسایی مغایرت ها وابسته نیست؛ کیفیت حسابرسی، دسترسی به اطلاعات معتبر، رعایت تشریفات قانونی و پیگیری نتایج نیز در تحقق اهداف آن نقش دارند. در مجموع، دیوان محاسبات یکی از ارکان مهم نظارت بر منابع عمومی است و عملکرد مؤثر آن می تواند به بهبود انضباط مالی و تقویت اعتماد عمومی به نحوه مدیریت بودجه کمک کند.
دیدگاه